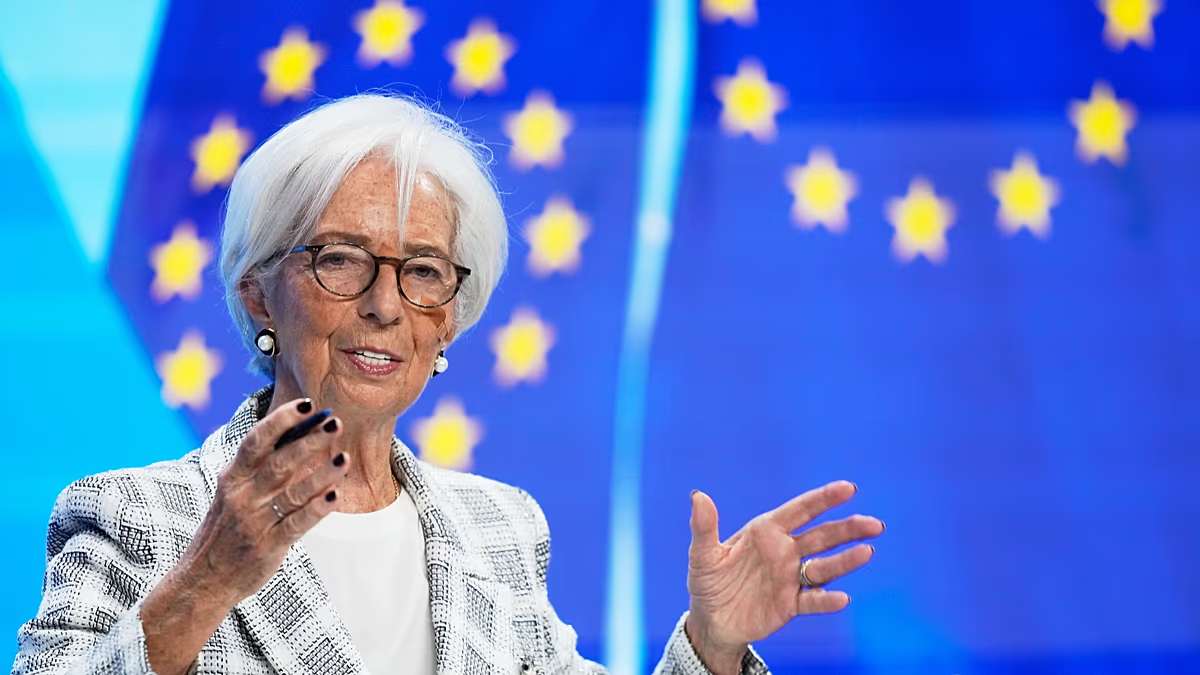
Lagarde sagt, dass sie die EZB vorzeitig verlässt, weil sie nicht länger neutral bleiben kann. Sie verriet auch, dass die EZB ernsthaft eine Erhöhung diskutiert hatte und deutete auf eine Entscheidung im Dezember hin.
Christine Lagarde wird die Europäische Zentralbank (EZB) vorzeitig verlassen, weil sie nicht länger still schweigen will.
Die Präsidentin der EZB, die am 7. Februar 2027 zurücktreten wird, etwa neun Monate bevor ihre Amtszeit endet, erklärte am Donnerstag, dass die Neutralität, die von Zentralbankern erwartet wird – die sie als „den Preis ihrer Unabhängigkeit“ bezeichnete – nicht mehr etwas sei, das sie akzeptieren könne.
„Ich glaube nicht, dass ich neutral bleiben kann“, sagte sie den Reportern in Frankfurt.
„Ich interessiere mich für die Wahrheit, und ich sehe, dass die Wahrheit sehr oft durch Irreführung beschädigt, widerlegt wird“, fügte sie hinzu.
Es war nicht die einzige Überraschung des Nachmittags.
Kurz nachdem die EZB ihre Leitzinsen unverändert gelassen hatte, der Einlagezinssatz bei 2,5% lag, offenbarte Lagarde, dass die Entscheidungsträger ernsthaft darüber diskutiert hatten, sie stattdessen zu erhöhen.
Die Entscheidung, beizubehalten, war ihrer Aussage zufolge einstimmig getroffen worden. Doch ihre Botschaft an die Märkte war, dass die Pause möglicherweise nur bis Dezember dauern werde.
Warum kam die EZB einer Zinserhöhung so nah?
Zwei Dinge haben sich seit den EZB-Prognosen vom September verändert, erläuterte Lagarde.
Das erste ist die Energie.
Die Preise für Benzin, Diesel und Gas sind weiter gestiegen, und Raffineriemargen bleiben hoch. Die Inflation im Euroraum stieg im September auf 3,8 %, während die Energiekosten im Jahresvergleich um 18,9 % zulegten.
Das zweite ist der Preis der langfristigen Kreditaufnahme.
Lagarde sagte, die durchschnittliche Rendite der zehnjährigen Staatsanleihen im Euroraum sei seit dem Stichtag der September-Projektionen um rund 35 Basispunkte gestiegen.
Dieser Anstieg zählt insofern, als er einen Teil der Aufgaben der Zentralbank für sie übernimmt. Wenn Regierungen und Unternehmen über zehn Jahre hinweg mehr für Kredite bezahlen, verteuern sich Hypotheken und Unternehmenskredite ebenfalls, und die Ausgaben verlangsamen sich. Die Hypothekenzinsen stiegen im August bereits von 3,5% im Juli auf 3,8%, während Banken im dritten Quartal die Kreditvergabestandards für Unternehmen verschärften.
„Wenn man diese beiden Faktoren zusammennimmt, hat der EZB-Rat tatsächlich darüber debattiert, ob eine Zinserhöhung angemessen wäre“, sagte Lagarde.
Letztlich befand der Rat, dass er zu diesem Zeitpunkt „gut positioniert ist, um zu halten“, und dass ein „maßvoller Ansatz“ weiterhin angemessen bleibe.
Ist eine Zinserhöhung im Dezember jetzt in Sicht?
Lagarde wiederholte die übliche Linie der EZB, dass sie „Beschluss um Beschluss“ entscheidet und sich zu keinem festen Pfad verpflichtet.
Doch sie ging weiter als üblich.
Sie führte die Daten auf, die die Bank vor der Dezember-Sitzung erhalten wird, von zwei weiteren Inflationsmessungen bis hin zu Wachstums- und Lohnzahlen des dritten Quartals, und sagte, dass diese Zahlen mit der heutigen Einschätzung abgeglichen würden.
„Sofern es keine gravierenden Entwicklungen gibt, ist die Richtung für uns alle ziemlich klar“, sagte sie.
Sie fügte hinzu, dass die Kerninflation, die volatile Posten wie Energie und Lebensmittel ausklammert, besonderes Gewicht haben werde.
Was sagte Lagarde zu den steigenden französischen Anleiherenditen?
Frankreich war der Elefant im Zimmer.
Die Kosten für zehnjährige französische Anleihen stiegen letzte Woche erstmals seit 2002 über 5%, und die Lücke gegenüber den Renditen deutscher Bunds hat sich deutlich vergrößert.
Am Donnerstagnachmittag sank die französische zehnjährige Rendite auf etwa 4,88%, um rund 3,5 Basispunkte am Tag. Das ließ sie immer noch rund 154 Basispunkte über Deutschland und etwa 40 Basispunkte über Italien liegen, einem Land, das lange als das schwächste Glied in Europas öffentliche Schulden betrachtet wird.
Doch vermied Lagarde es, Frankreich ausdrücklich zu nennen.
Sie sagte, der Anstieg der langfristigen Renditen sei global bedingt, getrieben von Inflationserwartungen, dem erwarteten Weg der Zinssätze und der Welle von Anleihen, die von großen Technologieunternehmen emittiert werden, um Rechenzentren zu errichten.
Aber sie machte deutlich, dass Länder mit hoher Verschuldung vor einer besonderen Herausforderung stehen.
Sie müssen damit rechnen, dass Zinssätze „wahrscheinlich längerfristig höher bleiben werden“, sagte sie, und ihre Haushalte innerhalb der fiskalpolitischen Regeln Europas halten.
Auf die Frage, ob die EZB das Risiko einer Ansteckung auf andere Länder beobachte, sagte Lagarde in einem festeren Ton:
„Sollten sich Marktentwicklungen negativ auf die reibungslose Transmission unserer Geldpolitik auswirken, auch durch unbegründete und unordentliche Marktbewegungen, verfügen wir über Instrumente, um zu reagieren.“
Mit anderen Worten: Die EZB ist bereit einzugreifen, falls Turbulenzen auf dem Staatsschuldenmarkt so schwerwiegend werden, dass ihre Zinssatzentscheidungen nicht mehr wie vorgesehen bei Haushalten und Unternehmen ankommen.
Als ein anderer Journalist die Aussicht auf eine neue Euro-Krise aufwarf, nahm sie die Vergleichsmaßstäbe nicht auf. „Es wird natürlich Entwicklungen geben, aber das wird uns nicht davon abhalten“, sagte sie.
Die EZB hat zuvor eingegriffen, indem sie Anleihen von Ländern der Eurozone mit Schwierigkeiten während der Schuldenkrise, die 2010 begann, kaufte und erneut während der Pandemie, während ihr 2022er Transmission Protection Instrument (TPI) nie eingesetzt wurde.
Oxford Economics rechnet nicht damit, dass es bald aktiviert wird.
In seiner Basisannahme dürfte sich der Spread zwischen Frankreich und Deutschland bis zur nächsten Präsidentschaftswahl im Frühjahr auf rund 200 Basispunkte zubewegen. Leo Barincou, leitender Ökonom des Forschungsunternehmens, schrieb in einer Notiz, dass es „wahrscheinlich Spielraum“ zwischen diesem Szenario „und einer tatsächlichen Staatsschuldenkrise“ gebe.
Was kommt als Nächstes?
Lagarde sagte, dass ihr Mandat ohnehin im Oktober 2027 geendet hätte.
Der Weggang im Februar gibt ihr jedoch die Freiheit, auch zu Themen jenseits der Geldpolitik zu sprechen und zu handeln.
Nach mehr als 20 Jahren beim IWF und der EZB fügte sie hinzu, gäbe es Dinge, die sie sagen müsse. „Ob die Menschen zuhören werden oder nicht, ist eine andere Geschichte.“
Sie weigerte sich zu sagen, ob sie eine Kandidatin bei Frankreichs Präsidentschaftswahl im nächsten Frühjahr unterstützen würde oder welchen Job sie als Nächstes antreten werde.
Zur Nachfolge: Sie bestand darauf, es werde eine „perfekte Kontinuität des Geschäftsbetriebs“ geben.
„Die Institution ist solide, stark wie ein Fels“, sagte sie.
Nicht jeder ist so entspannt über das Timing.
„Das Timing für die EZB ist bei weitem nicht ideal“, sagte Matthew Ryan, Leiter der Marktstrategie bei der Finanzdienstleistungsfirma Ebury, in einer per E-Mail übermittelten Anmerkung, und verwies auf eine Inflation, die deutlich über dem Ziel liegt, sowie auf den französisch-deutschen Spread, der so breit war wie seit 2011 nicht mehr.
Ryan sieht den ehemaligen niederländischen Zentralbank-Chef Klaas Knot und den Leiter des BIS, Pablo Hernández de Cos, als Favoriten.
„Die Bank hat beschlossen, die Entscheidung vorerst hinauszuzögern, aber ein Viertelprozentrappen scheint bei der Dezember-Sitzung immer wahrscheinlicher“, sagte Joe Nellis, Leiter der wirtschaftlichen Forschung bei der Buchhaltungs- und Beratungsfirma MHA.
Lagarde wird zwei weitere EZB-Sitzungen leiten, im Dezember und im Februar. Die erste könnte die Zinserhöhung mitbringen, über die der Rat diese Woche diskutiert hat.
Was danach passiert, ist deutlich weniger klar, denn niemand weiß noch, wer sie nach ihrem Weggang übernehmen wird.
Bis ein Name auftaucht, wird diese Unsicherheit auch die Märkte belasten. Investoren „werden künftig teilweise auf Gerüchte über die neue Führung der EZB im nächsten Jahr handeln, neben den wirtschaftlichen Daten“, sagte Claus Vistesen von Pantheon Macroeconomics in einer Notiz.