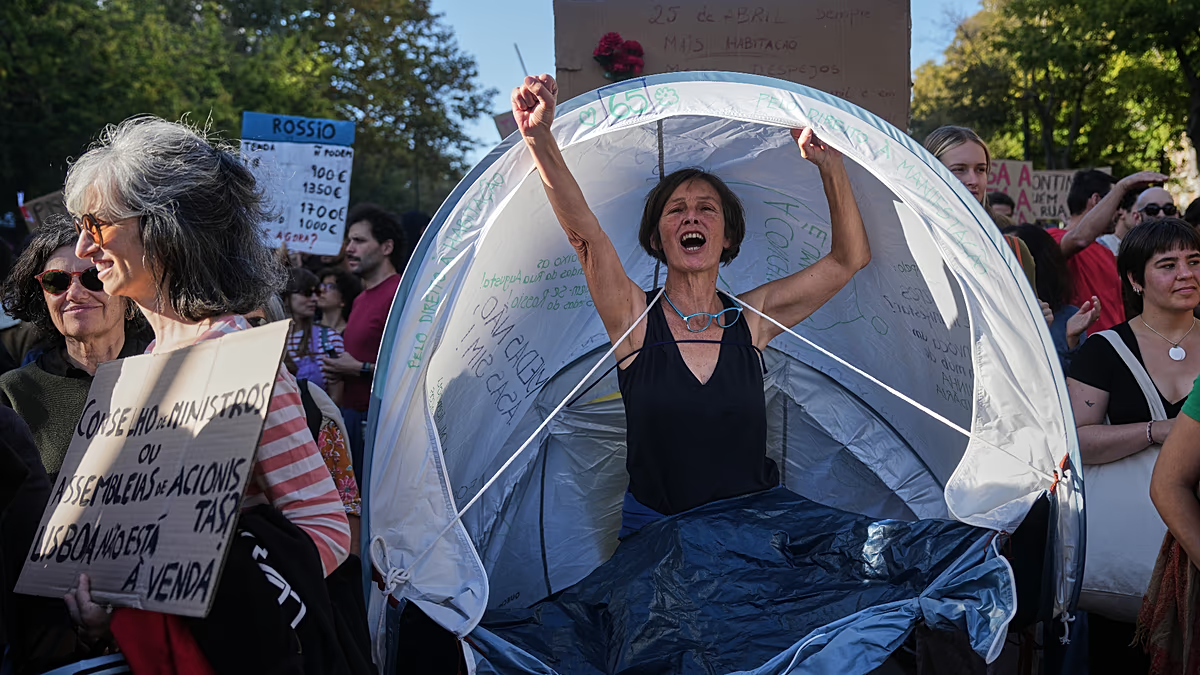
Die Hauspreise haben in 17 EU-Ländern zwischen 2015 und 2025 das verfügbare Einkommen der Haushalte übertroffen. Die Lücke wuchs am stärksten in Portugal, während Rumänien den größten Rückgang der Hauspreise im Verhältnis zu den Einkommen verzeichnete.
Wie weit reicht das Einkommen eines Haushalts beim Kauf eines Eigenheims? In 17 EU-Ländern kaufte es sich im Jahr 2025 weniger als ein Jahrzehnt zuvor. Eurostats Hauspreis-Einkommens-Verhältnis, das zeigt, wie sich das verfügbare Einkommen der Haushalte relativ zu den Hauspreisen entwickelt, stieg in dem betreffenden Zeitraum um 6,8% in der gesamten EU über diesen Zeitraum, obwohl es in 10 Mitgliedstaaten gefallen ist.
In der Zwischenzeit stiegen die Hauspreise in der EU in den zehn Jahren bis zum zweiten Quartal 2026 um 62%. Angesichts der Wohnungskrise im gesamten Block präsentierte die Europäische Kommission im Dezember 2025 ihren Europäischen Plan für bezahlbaren Wohnraum.
Was ist das Hauspreis-Einkommens-Verhältnis?
Das Hauspreis-Einkommens-Verhältnis vergleicht Veränderungen der Hauspreise mit Veränderungen des verfügbaren Einkommens pro Person. Eine Zunahme bedeutet, dass Immobilien relativ zum Einkommen teurer geworden sind. Eine Abnahme bedeutet, dass sie relativ zum Einkommen billiger geworden sind.
Die Werte jedes Landes zeigen, wie stark sich sein eigenes Verhältnis im Laufe der Zeit verändert hat. Hypothekenkosten beeinflussen zudem, wie viel Käufer sich leisten können.
Portugal verzeichnet den größten Anstieg
Zwischen 2015 und 2025 verzeichnete Portugal den größten Anstieg des Hauspreis-Einkommens-Verhältnisses, mit 60,8 %. Den Niederlanden folgte mit 34,3 %.
„Das Land erlebte einen Tourismusboom, und sein Golden-Visa-Programm zog ausländische Investoren an, sodass die Hauspreise teilweise wegen ausländischem Kapital gestiegen sind“, sagte Mike Langen, Senior Housing Economist bei ABN AMRO, gegenüber Euronews Business.
Er sagte, ein Wohnungsmangel und Nachfrage von Investoren seien die Hauptgründe für den Anstieg in den Niederlanden.
Das Verhältnis stieg auch um mehr als 20 % in Ungarn (26,5 %), Tschechien (25,8 %), Spanien (24,5 %) und Griechenland (22,5 %).
Dies bedeutet, dass Immobilien in diesen Ländern weniger erschwinglich wurden, da die Hauspreise schneller stiegen als die Einkommen der Haushalte.
Ronan Lyons, Associate Professor der Volkswirtschaft am Trinity College Dublin, sagte, die Länder an der Spitze der Liste kombinierten eine starke Nachfrage in ihren größten Städten mit einem Angebot, das kaum hinterherkommen konnte.
Das Verhältnis stieg auch um mehr als 10 % in Slowenien (18,2 %), Irland (14,4 %), Österreich (13,6 %), Slowakei (11,2 %), Luxemburg (10,6 %) und Litauen (10,1 %).
Rumänien verzeichnet den größten Rückgang, da Mieter mit hohen Kosten konfrontiert sind
Am anderen Ende fiel das Verhältnis Rumäniens um 42,8 %, der größte Rückgang in der EU. Die Hauspreise waren im Jahr 2025 im Vergleich zu den Einkommen der Haushalte deutlich niedriger als im Jahr 2015.
Das Hauspreis-Einkommens-Verhältnis fiel auch in Finnland um 25,2 % und in Bulgarien um 16,2 %. Zypern (12 %) und Italien (11,9 %) verzeichneten ebenfalls zweistellige Rückgänge.
Langen sagte, starkes Einkommenswachstum in Bulgarien und Rumänien nach dem Beitritt zur EU habe Immobilien relativ zu den Einkommen billiger gemacht.
Lyons hob den Druck auf Mieter in Rumänien hervor. Im Jahr 2025 lebten 56 % der Personen, die marktüblich mieten, in Haushalten, die mehr als 40 % ihres verfügbaren Einkommens für Wohnen ausgaben, der höchste Anteil in der EU.
Unter den vier größten Volkswirtschaften der EU fiel das Verhältnis in Frankreich um weniger als 6 % und in Italien um 11,9 %, während es in Deutschland um 1,6 % stieg. Spanien verzeichnete den größten Zuwachs unter den vier, mit 24,5 %.
Langfristiger Vergleich
Eurostat vergleicht zudem das Verhältnis jedes Landes im Jahr 2025 mit seinem eigenen Durchschnitt über den Zeitraum von 2000 bis 2025, wobei das frühestmögliche verfügbare Jahr verwendet wird, falls Daten für 2000 fehlen. In der gesamten EU lag das Verhältnis nur 0,03 % über dem langfristigen Durchschnitt.
Portugal und Rumänien lagen erneut am gegenüberliegenden Ende der Spanne. Das Verhältnis Portugals lag 37 % über dem langfristigen Durchschnitt, verglichen mit einem Anstieg von 60,8 % seit 2015. Das Verhältnis Rumäniens lag 53 % unter dem langfristigen Durchschnitt, verglichen mit einem Rückgang von 42,8 % seit 2015.
Beide Maße erzählen in einigen Ländern unterschiedliche Geschichten. Zum Beispiel lag das Verhältnis Irlands 2015 um 14,4 % höher, lag aber 1,7 % unter dem langfristigen Durchschnitt. Laut Lyons liegt dies teilweise daran, dass der langfristige Durchschnitt die Immobilienblase der Mitte der 2000er Jahre einschließt.
Litauen zeigt ein ähnliches Muster, mit einem um 10,1 % höheren Verhältnis im Vergleich zu 2015 und 5,7 % unter dem langfristigen Durchschnitt.
Die Niederlande und Ungarn verzeichneten zwischen 2015 und 2025 beide zweistellige Zuwächse. Im Jahr 2025 lagen ihre Verhältnisse jeweils 12 % bzw. 5,3 % über ihren langfristigen Durchschnitten. Bulgariens Verhältnis lag 36 % unter dem langfristigen Durchschnitt und 16,2 % unter dem Stand von 2015.
Spielt das Ausgangsjahr eine Rolle?
„Der Referenzzeitraum (2015) zeigte ein nahezu historisch niedriges Preis-Einkommens-Verhältnis. Das bedeutet, wir vergleichen mit einer der günstigsten Perioden der letzten 20 Jahre“, sagte Langen. Würden wir 2005 als Ausgangspunkt nehmen, wäre der Anstieg deutlich geringer, fügte er hinzu.
Langen merkte auch an, dass Hypothekenkosten eine Rolle spielen, da nur wenige Menschen Immobilien bar bezahlen. Der Einlagenzinssatz der Europäischen Zentralbank liegt bei 2,5 %, verglichen mit minus 0,3 % am Ende des Jahres 2015.
„Beide Maße beziehen sich auf Veränderungen: Veränderungen seit 2015 oder die Abweichung vom 25-Jahres-Durchschnitt. Keines der beiden sagt uns, wie bezahlbar Wohnen heute ist“, sagte Lyons. Er hob hervor, dass ein Fall den Markt nicht zwangsläufig bezahlbar macht.
Lyons lenkte auch die Aufmerksamkeit auf einen weiteren Punkt. „Die Länder, die sich in den Eurostat-Zahlen ‚verbessert‘ zeigen, sehen nicht immer gut aus“, sagte er. Er wies darauf hin, dass Mieter in Finnland, wo das Verhältnis um ein Viertel gesunken ist, rund 32% ihres Einkommens für Miete ausgeben, der höchste Anteil in der EU, gemäß der Eurostat-Umfrage zu Einkommen und Lebensbedingungen.
Warum die Bezahlbarkeit von Wohnen über Hauspreise hinausgeht
Nina Biljanovska, Frederik Toscani, Robert Beyer, Alexandra Fotiou und Morgan Maneely, Autoren eines IMF-Arbeitsdokuments, sagten, dass Wohnen in einigen europäischen Ländern deutlich weniger bezahlbar geworden sei.
„Bezahlbarkeitsdrucke treten besonders bei Mietern mit niedrigem Einkommen in Städten auf, die nun mehr als die Hälfte ihres verfügbaren Einkommens für Miete ausgeben“, sagten sie gegenüber Euronews Business. Die Forscher sagten auch, dass es Mietern zunehmend schwer falle, ein Eigenheim zu kaufen, wodurch die Vermögensschere zwischen Besitzern und Mietern größer werde.
Für Käufer seien Kreditkosten, Zugang zu Krediten und die Fähigkeit, eine Anzahlung zu sparen, von Bedeutung, sagten die Forscher. Miete, Nebenkosten und andere Wohnkosten prägten ebenfalls, was sich Haushalte leisten können.
Sie sagten, dass Wohnungsknappheit eine wachsende Rolle bei der Verteuerung von Immobilien gespielt habe. Der Bau sei nach wie vor schleppend, und das Angebot an Wohnungen habe Schwierigkeiten gehabt, mit der Nachfrage Schritt zu halten.